Domain aook.de kaufen?
Wir ziehen mit dem Projekt
aook.de um.
Sind Sie am Kauf der Domain
aook.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aook.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **

Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
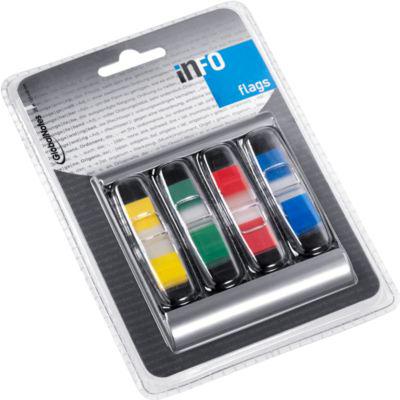
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **

Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Information Schild A6 (105x148mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...9,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zweig, Katharina: Ein Algorithmus hat kein TaktgefühlEin Algorithmus hat kein Taktgefühl , Wo künstliche Intelligenz sich irrt, warum uns das betrifft und was wir dagegen tun können , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Auflage: Originalausgabe, Erscheinungsjahr: 20191014, Produktform: Kartoniert, Titel der Reihe: Künstliche Intelligenz (Heyne)##, Autoren: Zweig, Katharina, Auflage/Ausgabe: Originalausgabe, Seitenzahl/Blattzahl: 320, Abbildungen: Illus im Text, Keyword: algorithmen; artificial intelligence; bestseller; bestsellerliste; buch; bücher; datenklau; demokratie; digitalisierung; facebook; google; internet; künstliche intelligenz; persönliche daten; roboter; spiegel bestseller; spiegel-bestseller; spiegelbestseller, Fachschema: Internet / Politik, Gesellschaft~Medientheorie~Medienwissenschaft~EDV / Gesellschaft u. Computer~EDV / Theorie / Recht~Recht (EDV)~Internet~Surfen (Internet)~Algorithmus~Datenschutz~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Ethische und soziale Fragen der IT~Rechtliche Fragen der IT~Internet, allgemein~Algorithmen und Datenstrukturen~Datenschutz~Künstliche Intelligenz, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Medienwissenschaften: Internet, digitale Medien und Gesellschaft, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 206, Breite: 136, Höhe: 33, Gewicht: 417, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783641250232, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 193169520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Building Information ModelingBuilding Information Modeling , Technologische Grundlagen und industrielle Praxis , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., akt. Aufl. 2021, Erscheinungsjahr: 20211229, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Titel der Reihe: VDI-Karriere##, Redaktion: Borrmann, André~König, Markus~Koch, Christian~Beetz, Jakob, Auflage: 21002, Auflage/Ausgabe: 2., akt. Aufl. 2021, Seitenzahl/Blattzahl: 868, Abbildungen: 388 Abbildungen, 314 Abbildungen in Farbe. Book + eBook., Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / General, Keyword: Bauprozesssimulation;Building Information Modeling;Datenmanagement;Datenverwaltung;computergestütztes kollaboratives Arbeiten;geometrische Modellierung, Fachschema: Bau / Bauberufe~Bauberuf~CAD - Computer Aided Design~CAM - Computer Aided Manufacturing ~F u. E (Forschung und Entwicklung)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Wissenschaft~Technik / Soziologie, Politik, Recht, Wirtschaft~Informationstechnologie~IT~Technologie / Informationstechnologie~Bau / Hochbau~Hochbau~EDV / Theorie / Allgemeines, Fachkategorie: Industrielle Anwendungen der wissenschaftlichen Forschung und technologische Innovation~Bauhandwerk~Umweltwissenschaften, Umwelttechnik~Computer-Aided Design (CAD)~Informationstechnik (IT), allgemeine Themen~Hochbau und Baustoffe~Computeranwendungen in Industrie und Technologie, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 245, Breite: 177, Höhe: 51, Gewicht: 1674, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.